

Checkliste: Einmalbedarf regelkonform beschaffen
Prüfliste für Einmalbedarf: Bedarf, Bezugsquelle, Freigabe, Kreditor, Belege und Grenzen vor der Bestellung klären.
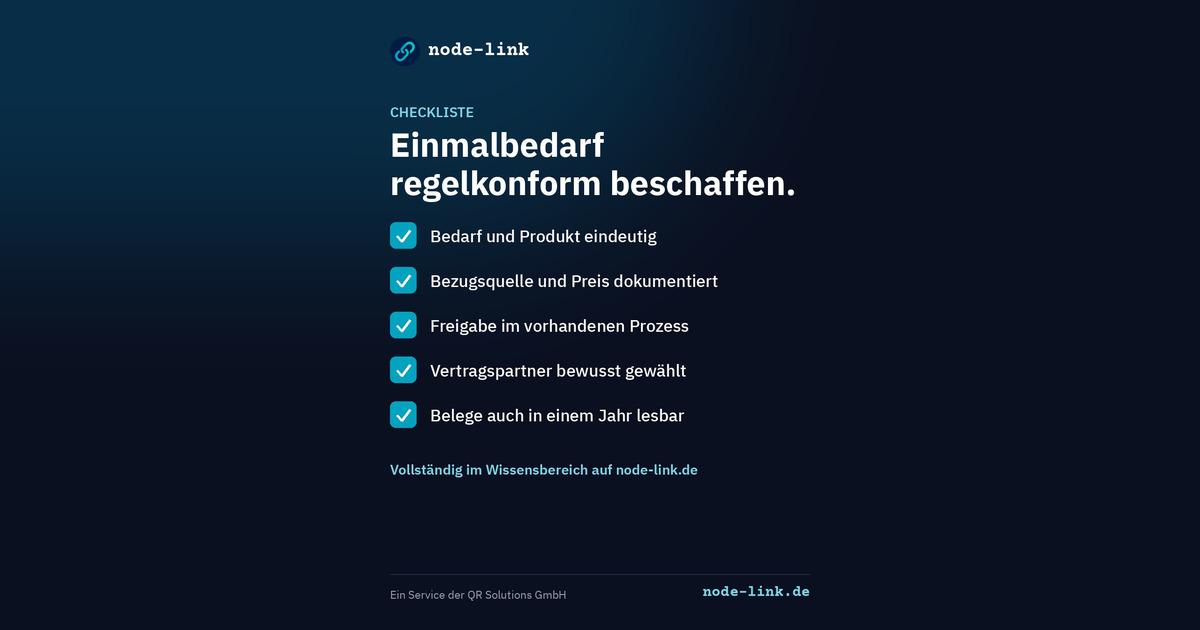
Einmalbedarf ist regelkonform, wenn Produkt, Quelle, Preis, Freigabe, Vertragspartner und Belege vor der Bestellung feststehen. Die Checkliste trennt fachliche, kaufmännische und buchhalterische Prüfungen. Sie ist kein Rechtsgutachten.
Dieser Beitrag übernimmt den Ratgeberartikel der Fachredaktion Einkauf der QR Solutions GmbH. Der Originaltext wurde am 2. Oktober 2026 aktualisiert; die nächste Prüfung ist für März 2027 vorgesehen.
In Kürze
- Vor der Bestellung klären, nicht nach der Lieferung rekonstruieren.
- Freigabe, Kreditor und Belegfluss gehören zur Prüfung, nicht allein der Artikelpreis.
- Wiederholbedarf gehört zurück in Katalog oder Rahmenvertrag.
Bedarf und Produkt eindeutig machen
Ein regelkonformer Vorgang beginnt mit einem konkreten Artikel, nicht mit einer groben Warengruppe. Menge, Variante, Lieferadresse und gewünschter Termin müssen so beschrieben sein, dass Einkauf und später die Rechnungsprüfung denselben Gegenstand erkennen.
- Produkt, Variante und Menge sind benannt
- Einsatzort oder Lieferadresse steht fest
- Fachliche Eignung ist vom Bedarfsträger bestätigt
- Rahmenvertrag oder Katalog wurde zuvor geprüft und verworfen
Bezugsquelle und Preis prüfen
Die Shop-URL, der angezeigte Preis und die Zahlungsbedingung der Quelle gehören in den Vorgang. Ohne diese Angaben bleibt später unklar, warum genau dieser Händler gewählt wurde. Eine Vorkasse- oder Kartenpflicht der Quelle ist kein Grund, den internen Freigabeweg zu umgehen.
- Produkt-URL und Shopname sind dokumentiert
- Nettopreis, Versand und erkennbare Zusatzkosten sind erfasst
- Die Quelle ist rechtmäßig und für den Artikel plausibel
- Vorkasse, Karte oder Gastkauf der Quelle sind benannt
Freigabe und Kontierung im vorhandenen Prozess halten
Die Ausnahme darf keinen Parallelprozess erzeugen. Kostenstelle, Sachkonto, Genehmigung und Bestellreferenz bleiben in ERP oder E-Procurement. Ein PDF-Angebot ist eine Grundlage, keine Freigabe. node-link ersetzt dabei kein SAP oder Ariba; die Bestellung bleibt im bestehenden System.
- Kostenstelle und Warengruppe sind zugeordnet
- Die geltende Wertgrenze und Genehmigung sind eingeholt
- Die interne Bestellreferenz ist vergeben oder vorbereitet
- Das Angebot oder die Preisgrundlage ist der Anforderung beigelegt
Vertragspartner bewusst wählen
Entscheiden Sie vor der Bestellung, ob der Händler als eigener Kreditor angelegt, über CpD gebucht, per Karte bezahlt oder über einen zentralen Beschaffungspartner bestellt wird. Jeder Weg hat andere Stammdaten-, Haftungs- und Belegfolgen.
Wenn der Weg über einen Beschaffungspartner führt, ist das Angebot freibleibend und setzt einen Bestellhöchstwert. Die Rechnung folgt getrennt. Eine Servicegebühr von 10 Prozent gehört in den Positionspreis, nicht auf eine eigene Aufschlagzeile.
Belege so ablegen, dass der Vorgang später lesbar bleibt
Für die Nachvollziehbarkeit reichen Rechnung und PO allein nicht. Produktbeschreibung, ursprüngliche URL, Angebotsdatum, Bestellreferenz und der tatsächliche Kreditor müssen zusammenfinden. Die GoBD verlangen lesbare, nachvollziehbare Aufzeichnungen.
- Angebot oder Preisgrundlage mit Datum ist abgelegt
- PO oder gleichwertige Bestellung nennt den Vertragspartner
- Rechnung trägt die interne Bestellreferenz
- Bezugsquelle bleibt am Einzelvorgang erkennbar
Wann Sie die Checkliste nicht als Freigabe nutzen
Kritische, regulierte oder strategische Beschaffungen brauchen Qualifikation, Ausschreibung oder einen direkten Vertrag. Dasselbe gilt für unklare Spezifikationen und für Bedarfe, die sich monatlich wiederholen. Ein abgehakter Einmalbedarf ersetzt diese Wege nicht.
Häufige Fragen
Ersetzt die Checkliste die internen Richtlinien? Nein. Sie verdichtet typische Prüfschritte. Verbindlich bleiben Ihre Einkaufs-, Compliance- und Buchhaltungsvorgaben.
Wie ausführlich muss die Dokumentation sein? Mindestens so weit, dass ein späterer Prüfer Bedarf, Quelle, Freigabe, Vertragspartner und Betrag nachvollziehen kann. Die genaue Form legt das Unternehmen fest.
Offizielle Grundlagen
- § 145 AO – Allgemeine Anforderungen an Buchführung und Aufzeichnungen
- § 146 AO – Ordnungsvorschriften für Buchführung und Aufzeichnungen
- Bundesfinanzministerium – zweite Änderung der GoBD vom 14. Juli 2025
Zuletzt geprüft am 2. Oktober 2026. Maßgeblich ist die jeweils aktuelle Fassung der verlinkten Quelle. Die Fassung unter node-link.de/wissen/checkliste-einmalbedarf bleibt die redaktionelle Quelle dieses Testbeitrags.
Teil online gefunden?Lieferant nicht im System?Wir kaufen es für Sie!
PDF-Angebot über beliebige Produkte in etwa 60 Sekunden. Hängen Sie es direkt an Ihre Freitextbestellung.